El Fondo Nacional para la Vivienda (Fonavi), la principal apuesta del Gobierno para facilitar el acceso al crédito hipotecario y reactivar el sector inmobiliario, ya enfrenta reparos desde la banca por su diseño. La discusión se concentra en las condiciones bajo las cuales las instituciones financieras deberán asumir eventuales pérdidas, un aspecto que podría incidir en su disposición a otorgar nuevos préstamos.
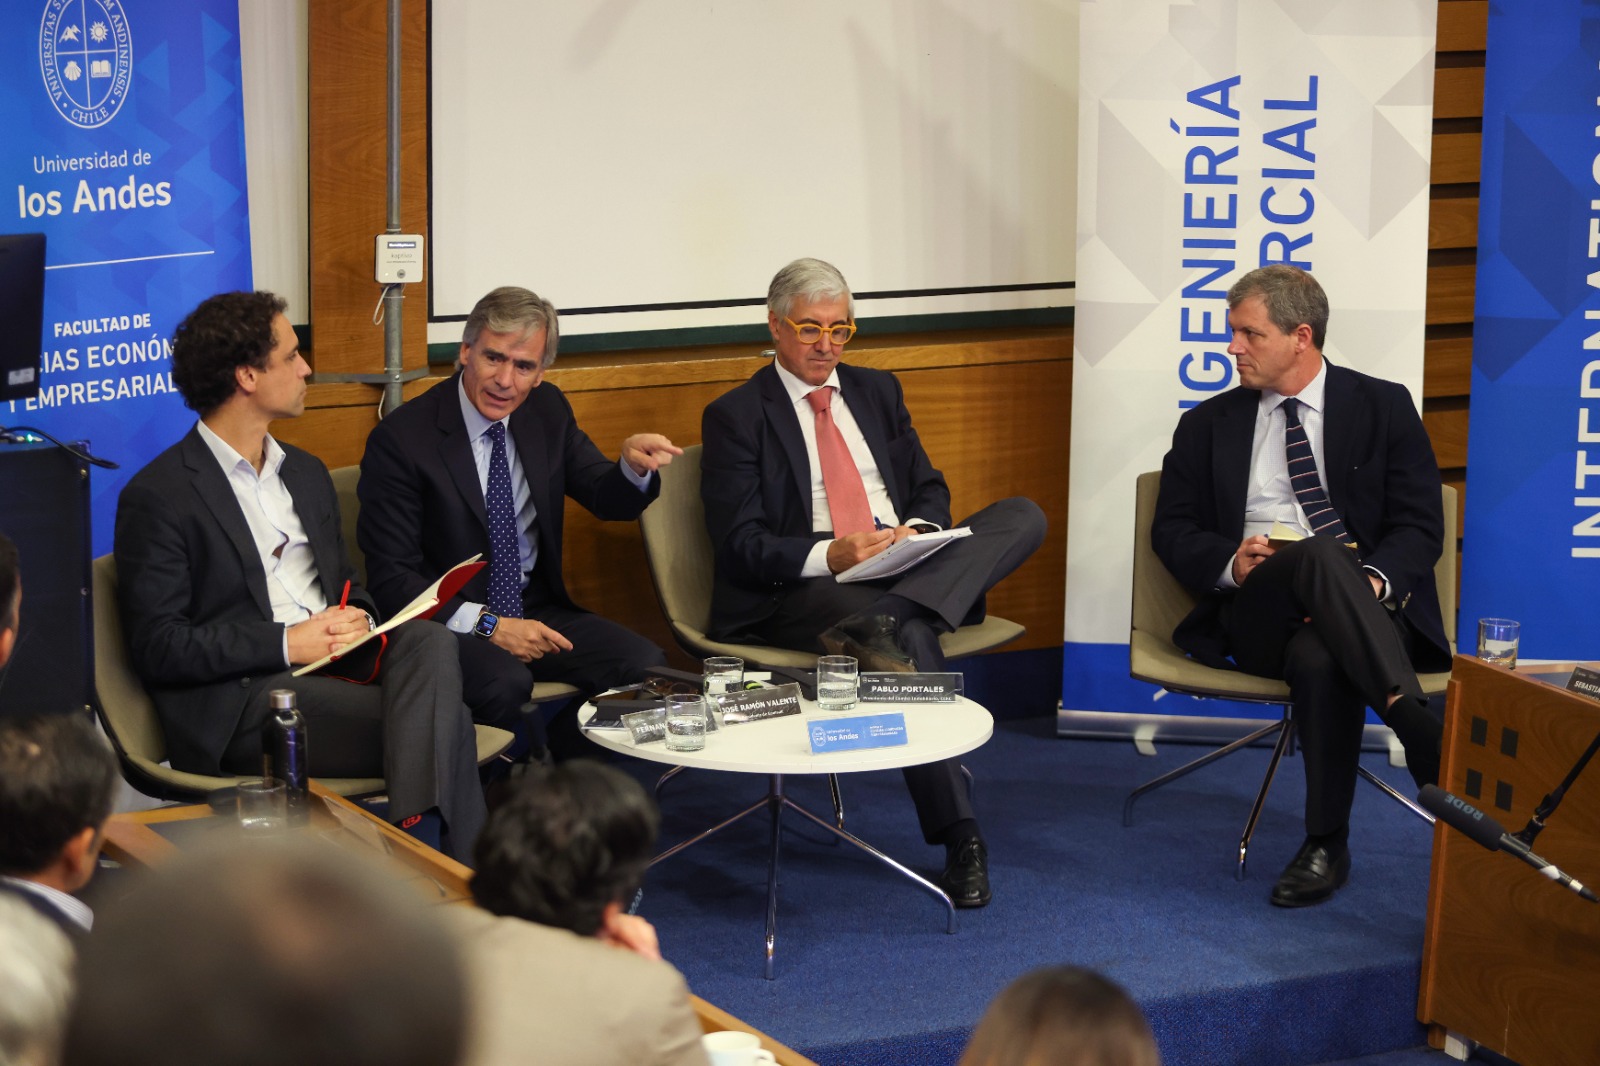
Durante una nueva edición de Diálogos de Macroeconomía y Finanzas, organizada por la Facultad de Ciencias Económicas y Empresariales de la Universidad de los Andes (Uandes), Fernando Larraín, vicepresidente ejecutivo de Comunicaciones, Marketing y Estudios de Santander Chile, advirtió que el deducible contemplado en el mecanismo será determinante para incentivar la participación de los bancos.
“Nosotros creemos que, en lo que se ha discutido del deducible, hay que ver el reglamento finalmente. Efectivamente está poniendo un riesgo a la banca que va, de alguna manera, a quitar incentivos a prestar si es que el primer riesgo lo tiene la banca completa”, señaló.
El ejecutivo también expresó dudas sobre cuánto podrían disminuir las tasas hipotecarias con el Fonavi, considerando que los márgenes de intermediación bancaria ya se encuentran en niveles reducidos.
“Yo tengo una duda respecto del efecto real que esto tenga sobre la tasa. O sea, a mí no me queda tan claro, ¿cuánto va a bajar la tasa en esto?”, planteó. Larraín mencionó que mecanismos anteriores, como el FOGAES, podrían haber sido más efectivos para reducir las tasas de interés.
Aunque reconoció que el fondo podría liberar capital para financiar nuevas operaciones hipotecarias, el ejecutivo advirtió sobre un eventual efecto en los precios de las viviendas. A su juicio, estimular la demanda sin un aumento equivalente de la oferta podría traducirse en mayores valores de las propiedades.
Valente apunta a la concentración bancaria y la CChC advierte dificultades para reunir el pie
El debate también contó con la participación de José Ramón Valente, presidente de Econsult y exministro de Economía, quien puso el foco en la concentración del mercado bancario y sus posibles efectos sobre el acceso al financiamiento.
“Los cinco principales bancos concentran el 70% del total del capital, y eso hace que la oferta de crédito también esté bastante concentrada en estas instituciones”, afirmó. Valente planteó que esta estructura dificulta la competencia y destacó el potencial del Fonavi para incorporar nuevas fuentes de financiamiento al mercado hipotecario.
En tanto, Pablo Portales, presidente del Comité Inmobiliario de la Cámara Chilena de la Construcción (CChC), advirtió que una de las principales barreras para acceder a la vivienda es la dificultad de reunir el ahorro inicial exigido por los bancos.
Portales explicó que reunir ese monto puede tomar actualmente alrededor de 11 años de ahorro, frente a los tres o cuatro años que se necesitaban anteriormente. Frente a este escenario, propuso revisar las exigencias regulatorias para facilitar créditos que financien hasta el 90% del valor de una propiedad, reduciendo el pie requerido del 20% al 10%.
El panel se realizó este jueves en el Edificio Biblioteca de la Uandes y contó con la moderación e introducción de los académicos de la facultad Sebastián Claro y Mauricio Larraín.